Qui entretient les églises ? Communes, affectataires et avenir du patrimoine religieux
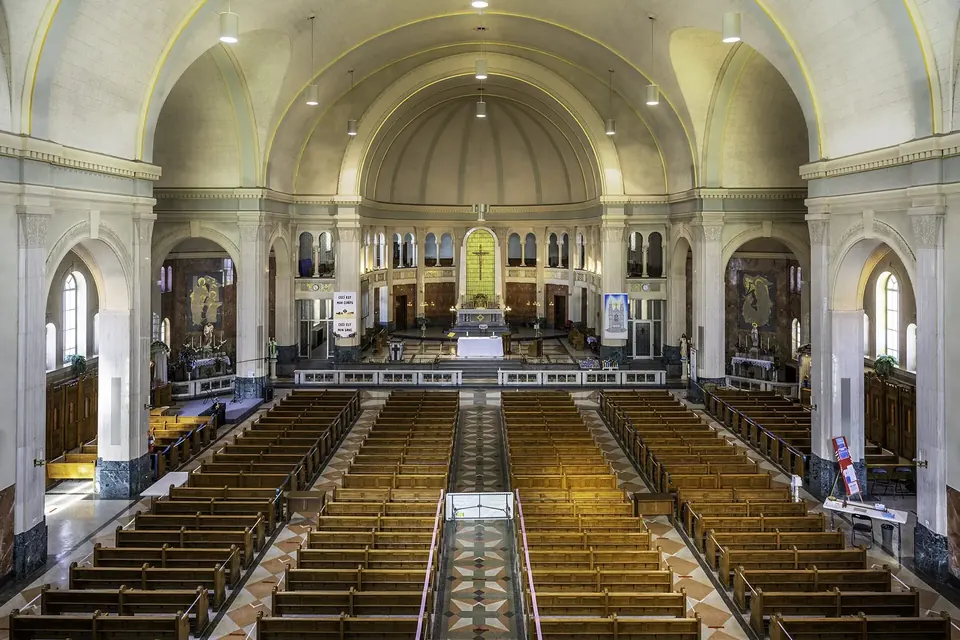
Dans la plupart des villages de France, l'église n'appartient pas à l'Église. Elle est la propriété de la commune, qui la met gratuitement à la disposition des fidèles. Cette particularité, héritée de la Révolution et fixée par la loi de 1905, explique beaucoup des débats actuels sur le coût des toitures, la fermeture de certains édifices et leur ouverture à d'autres usages.
D'où vient la propriété communale
Les biens du clergé ont été mis à la disposition de la nation en 1789. Sous le Concordat de 1801, les églises rendues au culte sont gérées par des établissements publics, les fabriques. La loi du 9 décembre 1905 supprime ces établissements et règle le sort des bâtiments : ses articles 12 et suivants reconnaissent la propriété de l'État, des départements et des communes sur les édifices servant au culte à cette date. Les cathédrales reviennent pour la plupart à l'État, les églises paroissiales aux communes.
La loi prévoyait que ces édifices seraient confiés aux associations cultuelles. L'Église catholique ayant refusé de les constituer, le législateur a adopté la loi du 2 janvier 1907, qui laisse les églises « à la disposition des fidèles et des ministres du culte » même sans association. C'est pourquoi la situation est différente selon les confessions : les temples protestants et les synagogues ont souvent été attribués aux associations cultuelles créées en 1906, alors que les églises catholiques antérieures à 1905 sont restées, dans leur immense majorité, des biens communaux.
Tout ce qui a été construit après 1905 suit une autre logique : les églises des années 1930 des banlieues ouvrières, les lieux de culte des années 1960 ou les temples évangéliques récents appartiennent aux associations diocésaines ou cultuelles qui les ont bâtis, et qui doivent les entretenir sans aide publique directe.
Propriétaire et affectataire : deux rôles distincts
Une église communale est soumise à un régime particulier, l'affectation cultuelle. Elle est gratuite et, en pratique, permanente : la commune ne peut pas reprendre le bâtiment pour un autre usage à sa guise. La désaffectation n'est possible que dans des cas limités, et suppose en pratique l'accord de l'autorité religieuse.
- Le maire, au nom de la commune propriétaire, est responsable de la conservation du bâtiment : toiture, maçonneries, sécurité. L'article 13 de la loi de 1905 permet à la commune d'engager les dépenses nécessaires à l'entretien et à la conservation de l'édifice.
- L'affectataire, en général le curé désigné par l'évêque, a la police intérieure de l'église pour ce qui touche au culte : horaires, célébrations, mobilier liturgique. Le Code général de la propriété des personnes publiques prévoit que les visites et les activités compatibles avec l'affectation, comme un concert, se font avec son accord.
Ce partage fonctionne bien quand les deux parties se parlent. Il devient source de conflit lorsqu'un maire veut ouvrir l'église au tourisme ou à la culture et que l'affectataire s'y oppose, ou à l'inverse quand la paroisse attend des travaux que la commune n'a pas les moyens de financer.
L'état des lieux dressé par le Sénat en 2022
Saisie par des maires inquiets, la commission de la culture du Sénat a confié à Pierre Ouzoulias et Anne Ventalon une mission d'information sur l'état du patrimoine religieux. Leur rapport, publié le 6 juillet 2022, rassemble les ordres de grandeur disponibles, en soulignant qu'il n'existe pas d'inventaire complet :
| Indicateur | Ordre de grandeur |
|---|---|
| Lieux de culte en France, en activité ou non (estimation de l'Observatoire du patrimoine religieux) | jusqu'à 100 000 |
| Édifices affectés au culte appartenant aux communes | plus de 40 000 |
| Édifices encore actifs antérieurs au XXe siècle | plus de 40 000 |
| Édifices protégés au titre des monuments historiques | environ 15 000 |
| Édifices fermés où le culte n'est plus célébré | environ 500 |
| Édifices menacés d'être abandonnés, vendus ou détruits d'ici 2030 (estimation de l'Observatoire) | 2 500 à 5 000 |
Le constat est nuancé. Selon les rapporteurs, le patrimoine religieux n'est pas globalement en mauvais état, et la propriété communale a plutôt contribué à le préserver. Les édifices protégés sont mieux entretenus que les autres ; les églises rurales sont plus dégradées que les urbaines ; le clos et le couvert sont en général suivis, les intérieurs beaucoup moins.
Les menaces, en revanche, s'accumulent : la sécularisation et le dépeuplement de certains territoires, les contraintes budgétaires des communes, et les regroupements de paroisses ou de communes, qui éloignent les décideurs des édifices. Le rapport insiste sur le manque d'ingénierie des petites communes, qui ne savent pas toujours à qui s'adresser pour monter un projet de restauration, et recommande notamment un inventaire national et une meilleure coopération entre maires et affectataires.
La collecte nationale de 2023
En septembre 2023, le président de la République a annoncé un plan en faveur du patrimoine religieux des petites communes, dont une collecte nationale confiée à la Fondation du patrimoine. Pour l'accompagner, la loi de finances pour 2024 a créé une réduction d'impôt exceptionnelle, présentée par le ministère de la Culture : 75 % au lieu de 66 %, dans la limite de 1 000 euros de dons par an, pour les dons versés du 15 septembre 2023 au 31 décembre 2025 en faveur d'édifices religieux de communes de moins de 10 000 habitants en métropole (20 000 outre-mer).
Ces dons vont à des projets portés par les communes propriétaires, et pas aux cultes eux-mêmes : la règle de 1905 est respectée, puisqu'il s'agit d'aider des collectivités à entretenir leur propre patrimoine.
Partager l'église sans la désacraliser
Entre l'abandon et la vente, de nombreuses communes et paroisses cherchent une troisième voie : des usages partagés, compatibles avec le culte. Concerts, expositions, visites guidées pendant les Journées européennes du patrimoine, accueil de randonneurs sur les chemins de pèlerinage : ces ouvertures font vivre le bâtiment et justifient aux yeux des habitants, croyants ou non, les dépenses d'entretien. Le rapport sénatorial y voit une condition de la survie de beaucoup d'édifices ruraux.
Ce mouvement suppose un dialogue local : une convention entre la commune et l'affectataire, des règles claires sur les horaires et le mobilier, et souvent une association de sauvegarde, de type loi 1901, qui mobilise les bénévoles et collecte des fonds pour des travaux précis (voir le bénévolat dans les paroisses et associations).
Sources et lectures
- Sénat, Pierre Ouzoulias et Anne Ventalon, rapport d'information n° 765 (2021-2022) sur l'état du patrimoine religieux, 6 juillet 2022, et sa synthèse.
- Loi du 9 décembre 1905, texte consolidé sur Légifrance, articles 12 et 13.
- Ministère de la Culture, « Réduction d'impôt exceptionnelle pour les dons en faveur du patrimoine religieux des petites communes », 11 janvier 2024.
- Ministère de la Culture, « Une mobilisation en faveur du patrimoine religieux ».
 Droit et finances
Le statut juridique d'une paroisse
Association cultuelle, diocésaine ou loi 1901, régime concordataire : qui est juridiquement « la paroisse » ?
 Droit et finances
Le financement des cultes
Denier, quêtes, casuel, legs, réduction d'impôt : de quoi vit une paroisse depuis 1905.
 Accueil et bénévolat
Le bénévolat, chiffres et droit
Un Français sur quatre est bénévole : frais, assurance, protection des mineurs, ce que le droit prévoit.